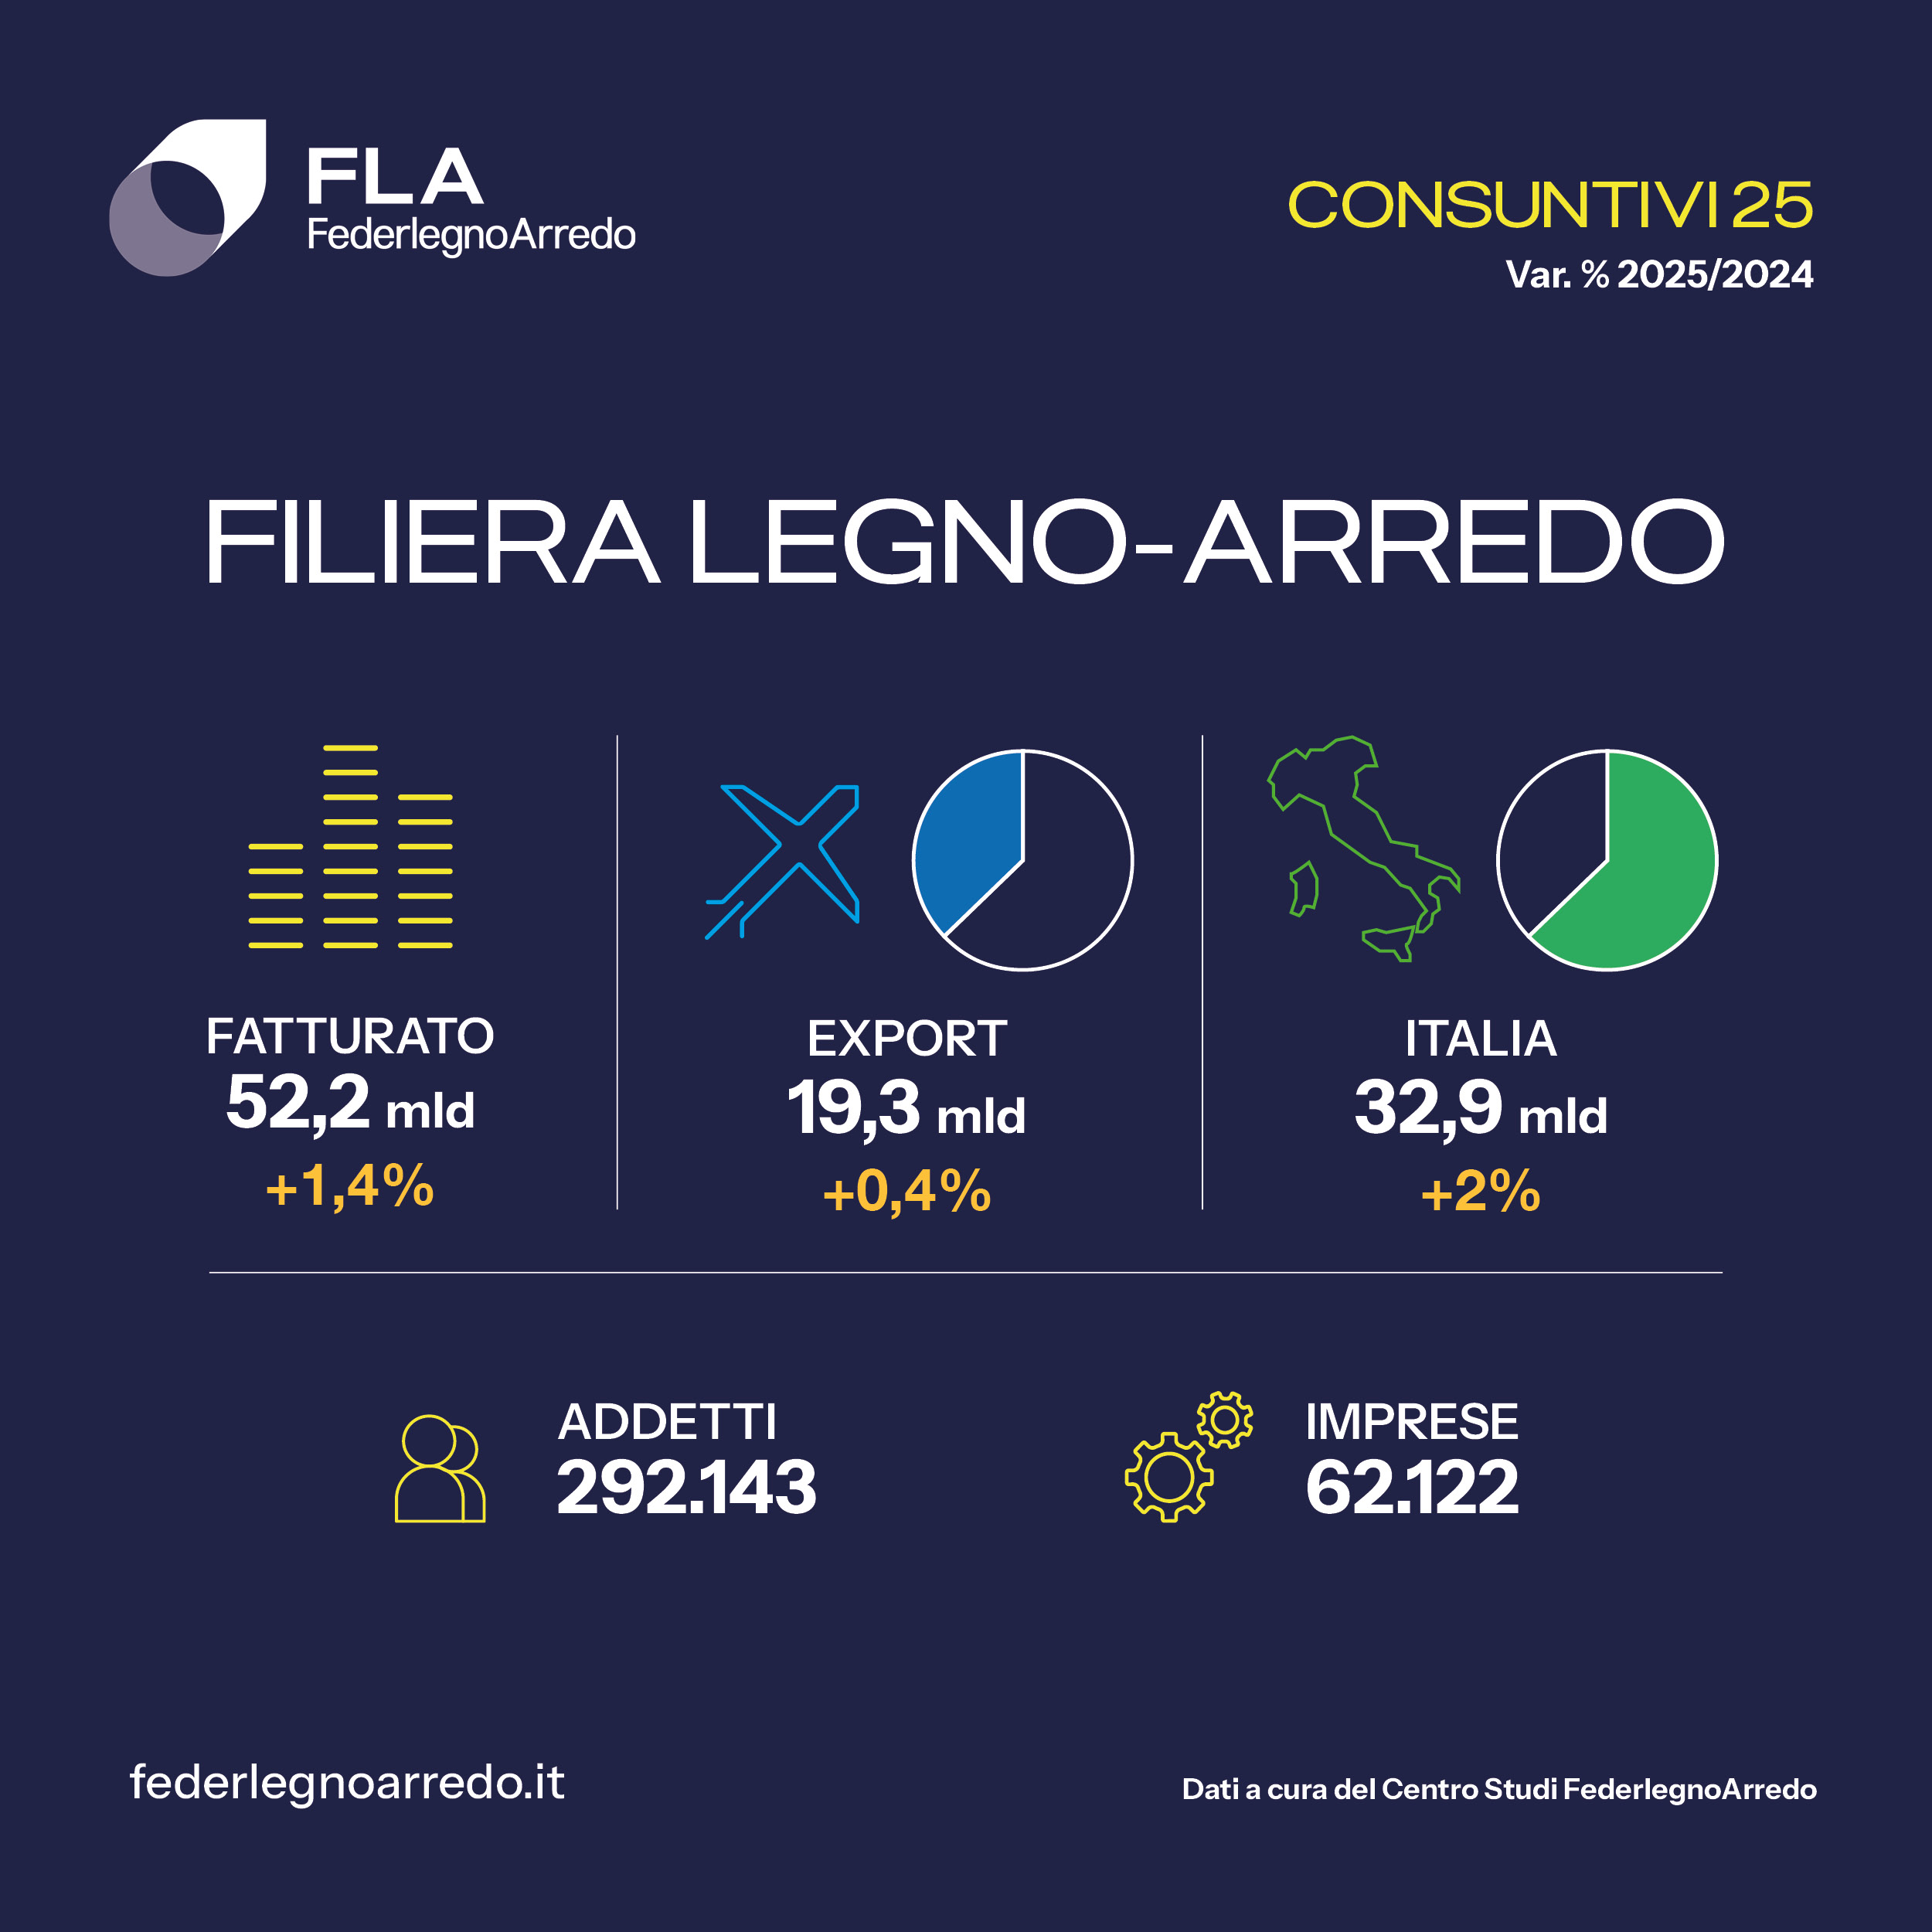
木材・家具サプライチェーンの2025年は売上高522億ユーロ、+1.4%で着地
国内市場が成長を牽引、輸出は地理的構造が変化:米国とフランスが減速
イタリア家具工業連盟 / FederlegnoArredo 会長のクラウディオ・フェルトリン(Claudio Feltrin)はこのように述べている:「成果を多様化し強化するためには、産業政策および輸出支援策が必要です。ミラノサローネ国際家具見本市(Salone del Mobile.Milano)は、あらゆる規模の企業にとって戦略的な機会です。最小限の労力で市場との直接的な対話から最大の成果を得られる場です。同等の機会と可視性を提供できる物理的・デジタル・ショールームの代替は存在しません。」
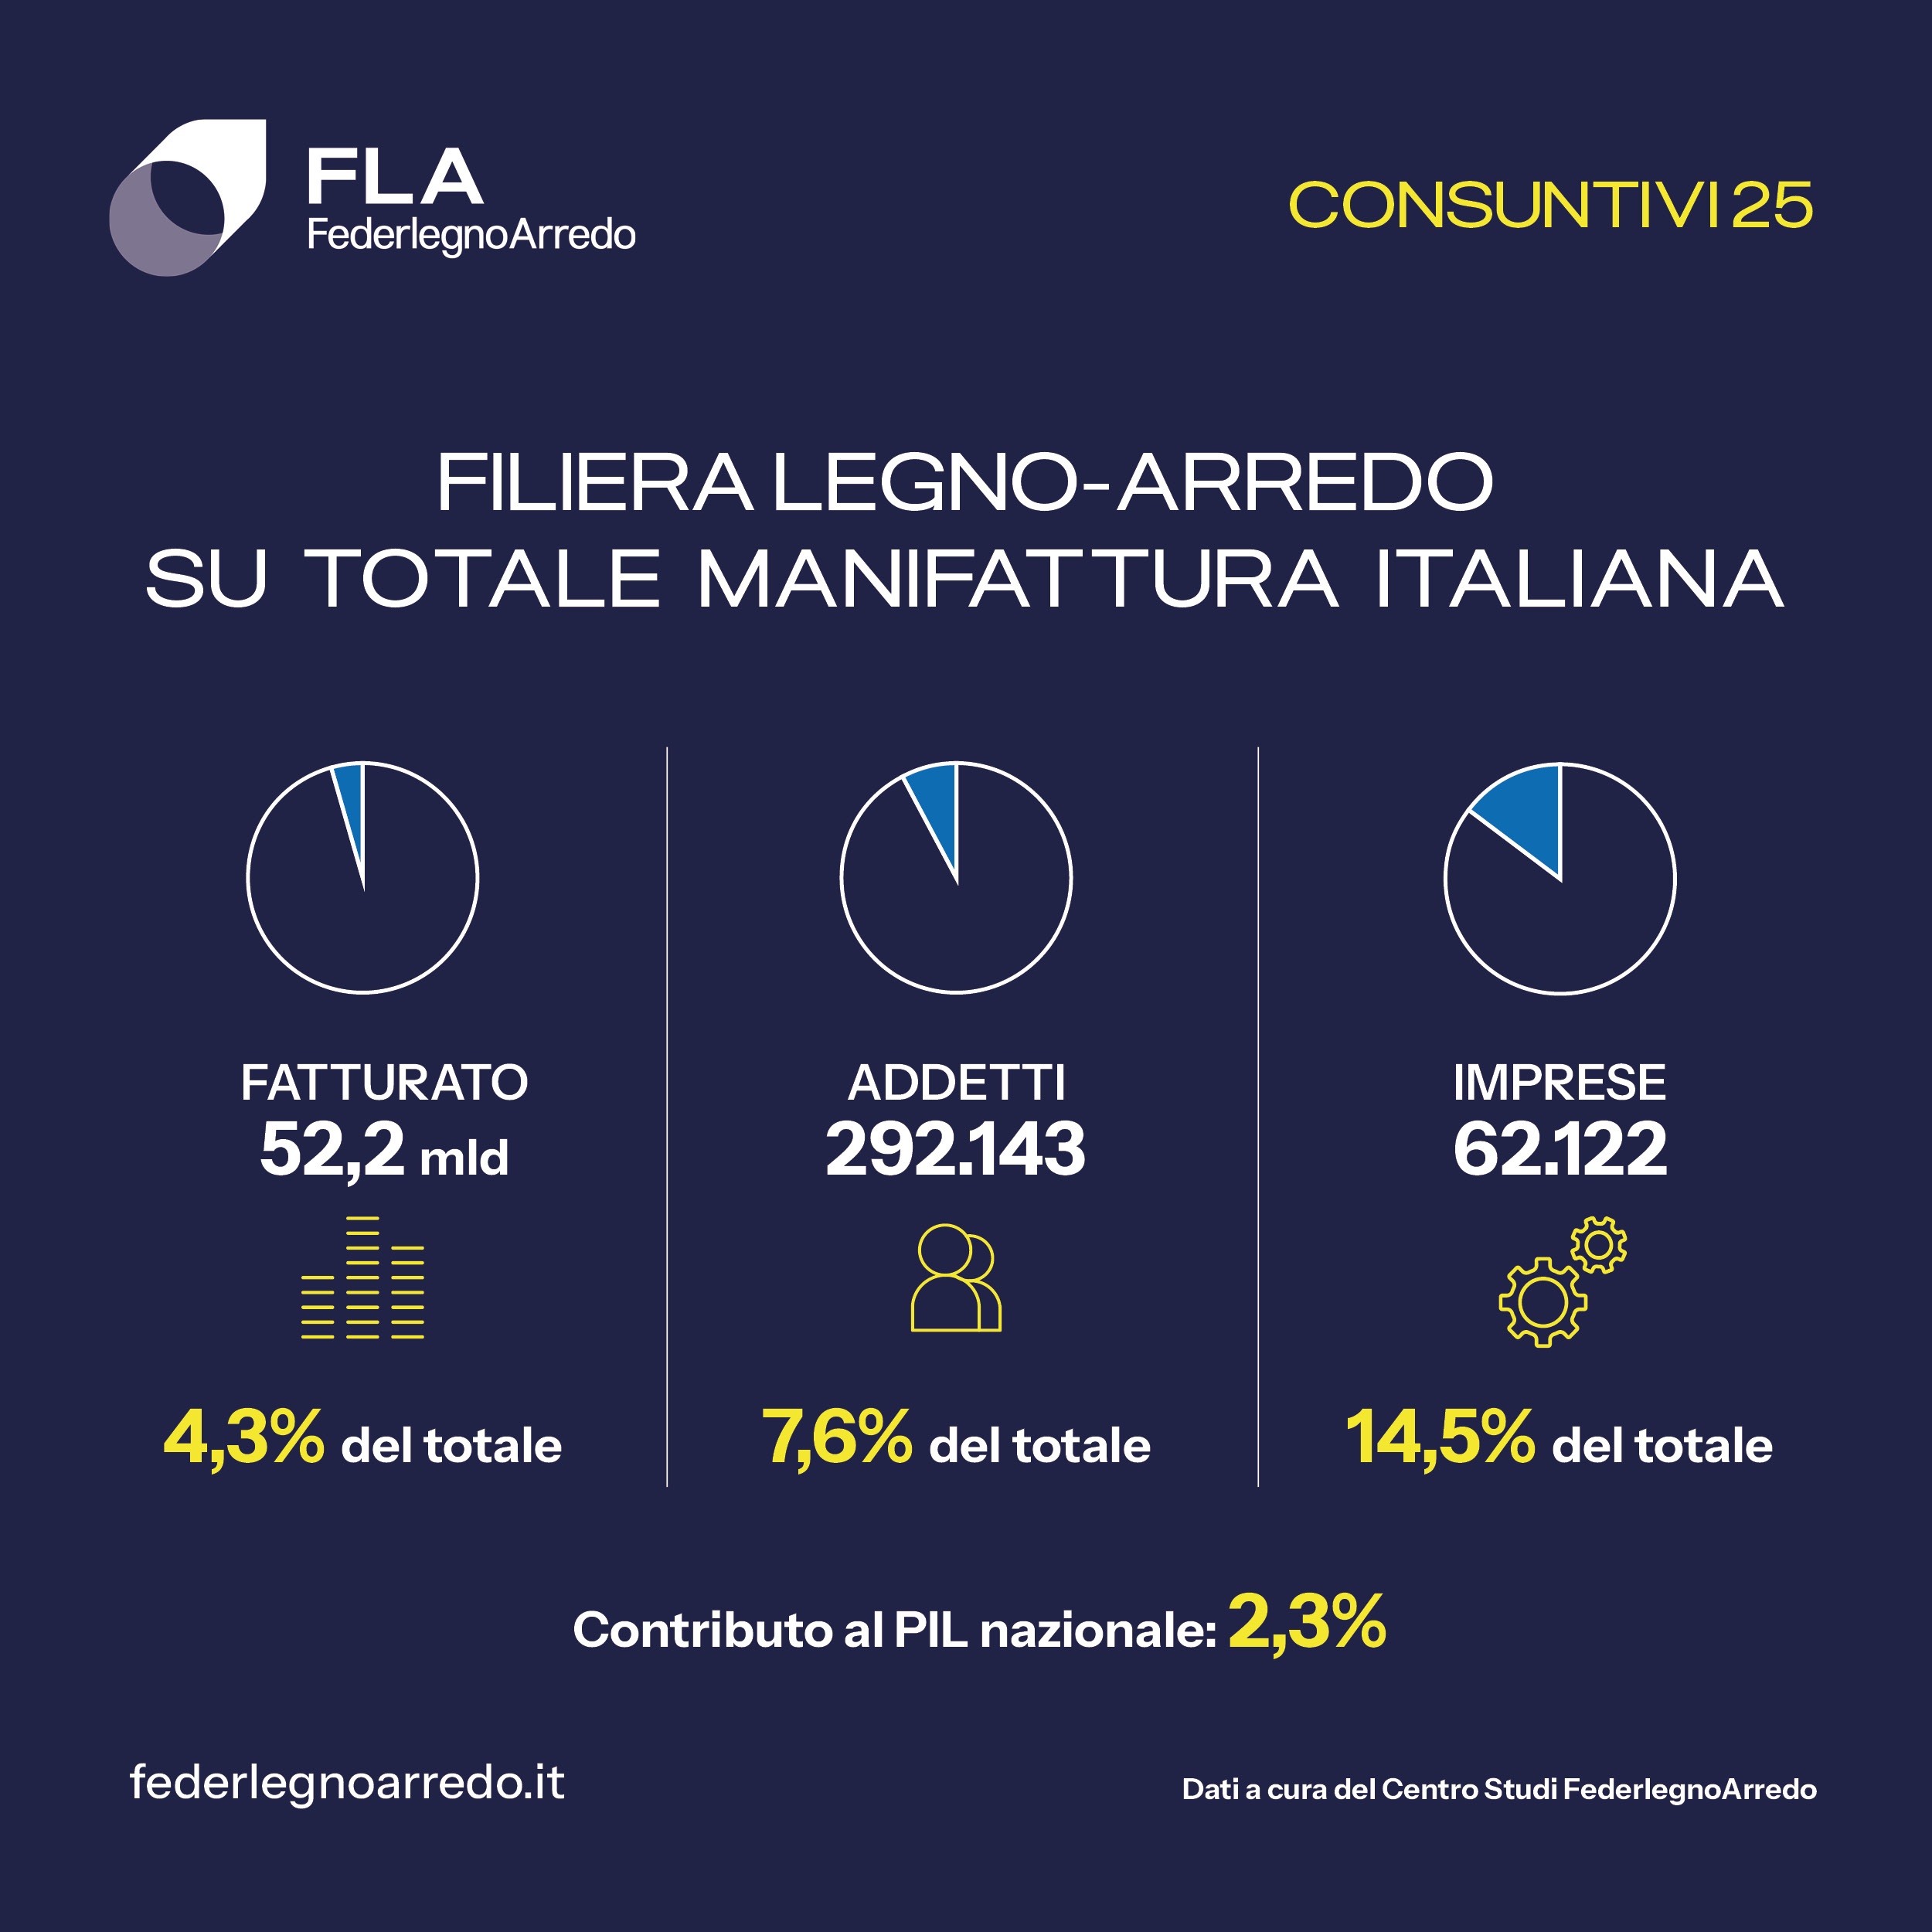
木材・家具サプライチェーンは2025年、生産ベースの売上高が522億ユーロを超え、2024年比+1.4%の成長を記録。前2年間の減速を経て、安定化局面に入ったことを確認した。現在、同サプライチェーンは6万2,000社以上、29万2,000人以上の雇用を抱え、国内製造業売上の4.3%、企業数の14.5%、雇用の7.6%を占め、GDPの2.3%に寄与している。売上・雇用・企業・製造業 (カード)
2025年の成長を支えたのは主に国内市場であり、住宅分野の堅調さと非住宅分野の活発化により、約330億ユーロ(+2%)に達した。住宅関連の税制優遇が縮小する中でも、この動きは維持された。輸出は193億ユーロ超でほぼ横ばい(+0.4%)。複雑で不均一な国際環境の中、イタリア家具工業連盟(FederlegnoArredo)研究センターの分析によれば、サプライチェーン全体としてはレジリエンスを維持し、国内市場の安定性が確認されている。木材・家具サプライチェーン(カード)
クラウディオ・フェルトリン氏は更に次のようにコメント:
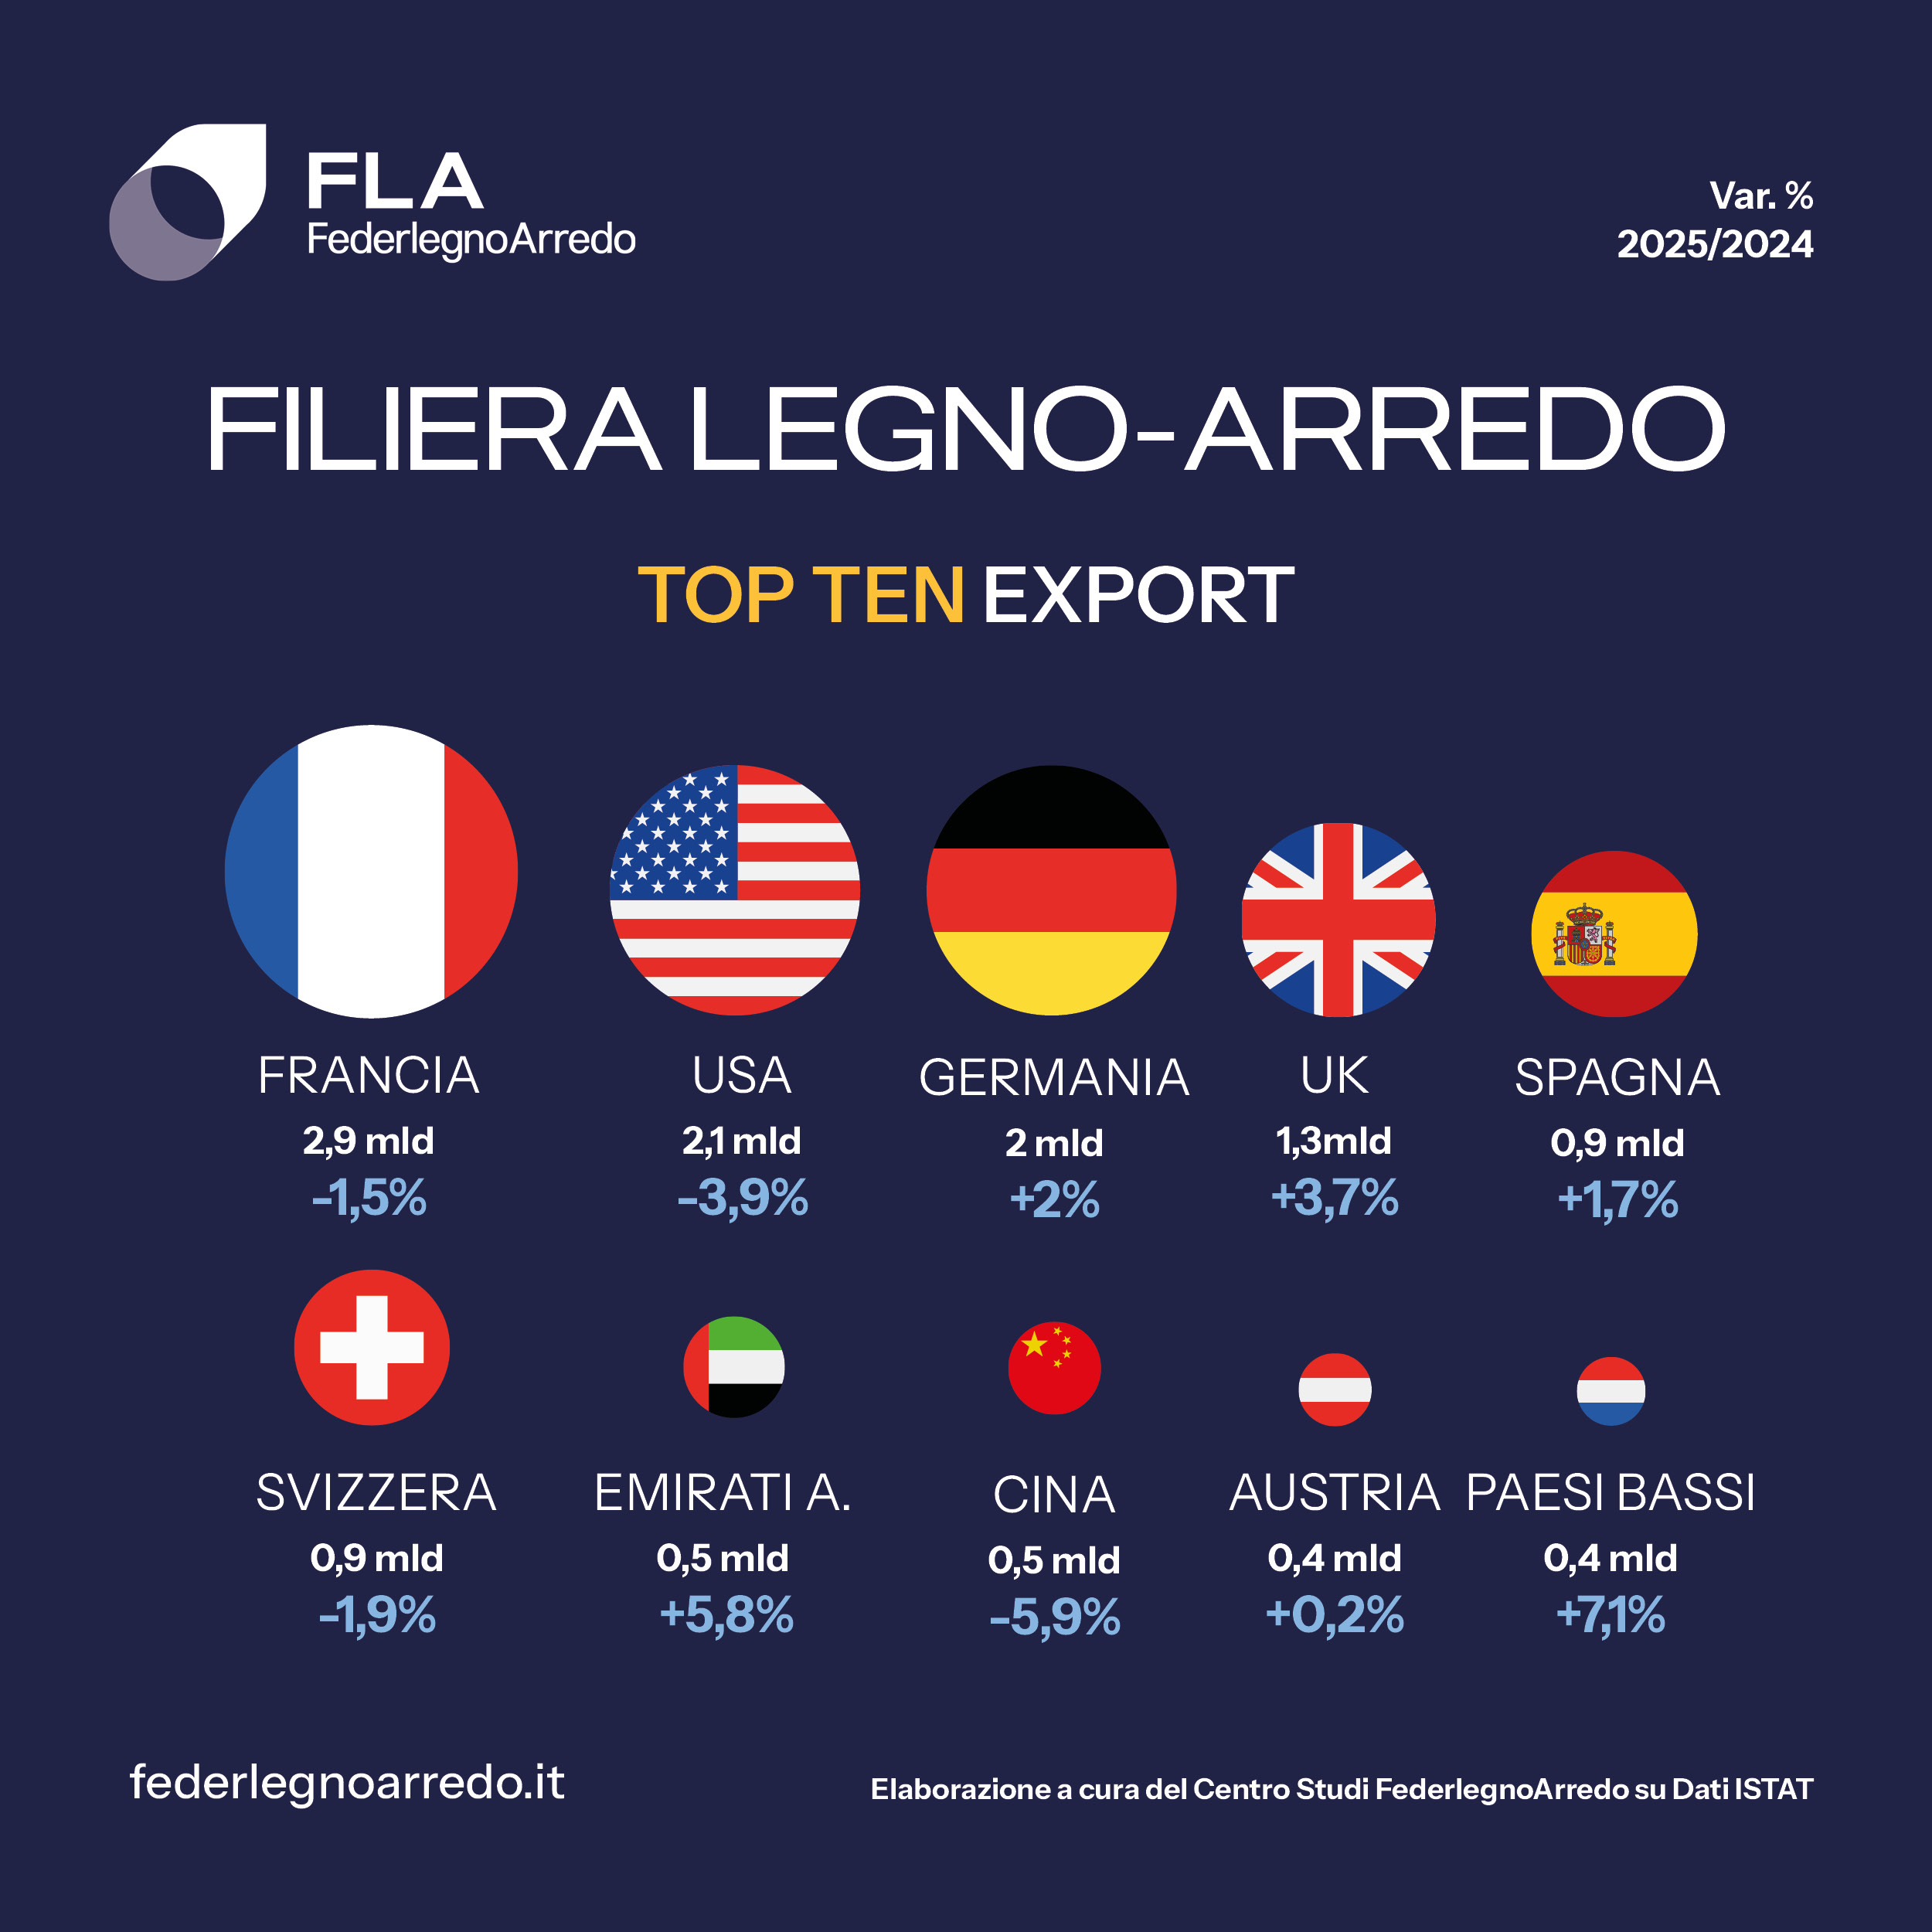
「2025年は当サプライチェーンにとって成長への回帰の年ですが、これは脆弱で一時的な均衡である可能性が高いでしょう。急速に変化する経済・地政学的状況の中で、長期的な予測は極めて困難です。全体としてポジティブな結果は主に国内市場に支えられています。建設関連の税制優遇の終了による影響は想定より限定的でした。一方で輸出は減速の兆候を示しており、特に米国(20億ユーロ、-3.9%)とフランス(29億ユーロ、-1.5%)が影響しています。米国はサプライチェーン輸出の約10.7%を占め、特に大きな影響力を持っています。」
輸出では欧州が引き続き最大市場(66%以上)。フランスは依然トップながら微減。ドイツ(19億ユーロ)は後半に回復し+2%。スペイン(8.64億ユーロ、+1.7%)はスイスを上回る。EU外では英国(13億ユーロ)が+3.7%と成長。アラブ首長国連邦(4.97億ユーロ、+5.8%)は中国(-5.9%)を上回り7位に浮上。オーストリアとオランダもそれぞれ+0.2%、+7.1%でトップ10入り。トップ10(カード)
「輸出全体は現時点では維持されていますが、構造は変化しています。フランスや米国などの伝統市場が減速する一方、アフリカ(+13.8%)、UAE(+5.8%)、カナダ(+6.9%)が成長しています。一方で警戒すべき兆候として、2026年1月の家具輸出は2024年1月比で-28.5%となっています。EUでは中国からの輸入が+1.3%増加し、中国以外の非EU諸国は-1.6%。市場シェアの置き換えが進んでいます。今後数か月で一時的かトレンドかを見極める必要があります。国際競争力の強化は依然として重要課題であり、輸出支援と産業政策が不可欠。イタリアンデザインが引き続き貿易収支に貢献するためには、多様化が求められます。4月開催のミラノサローネ国際家具見本市(Salone del Mobile.Milano)は、その意味でさらに戦略的な機会となっています」
中東地域
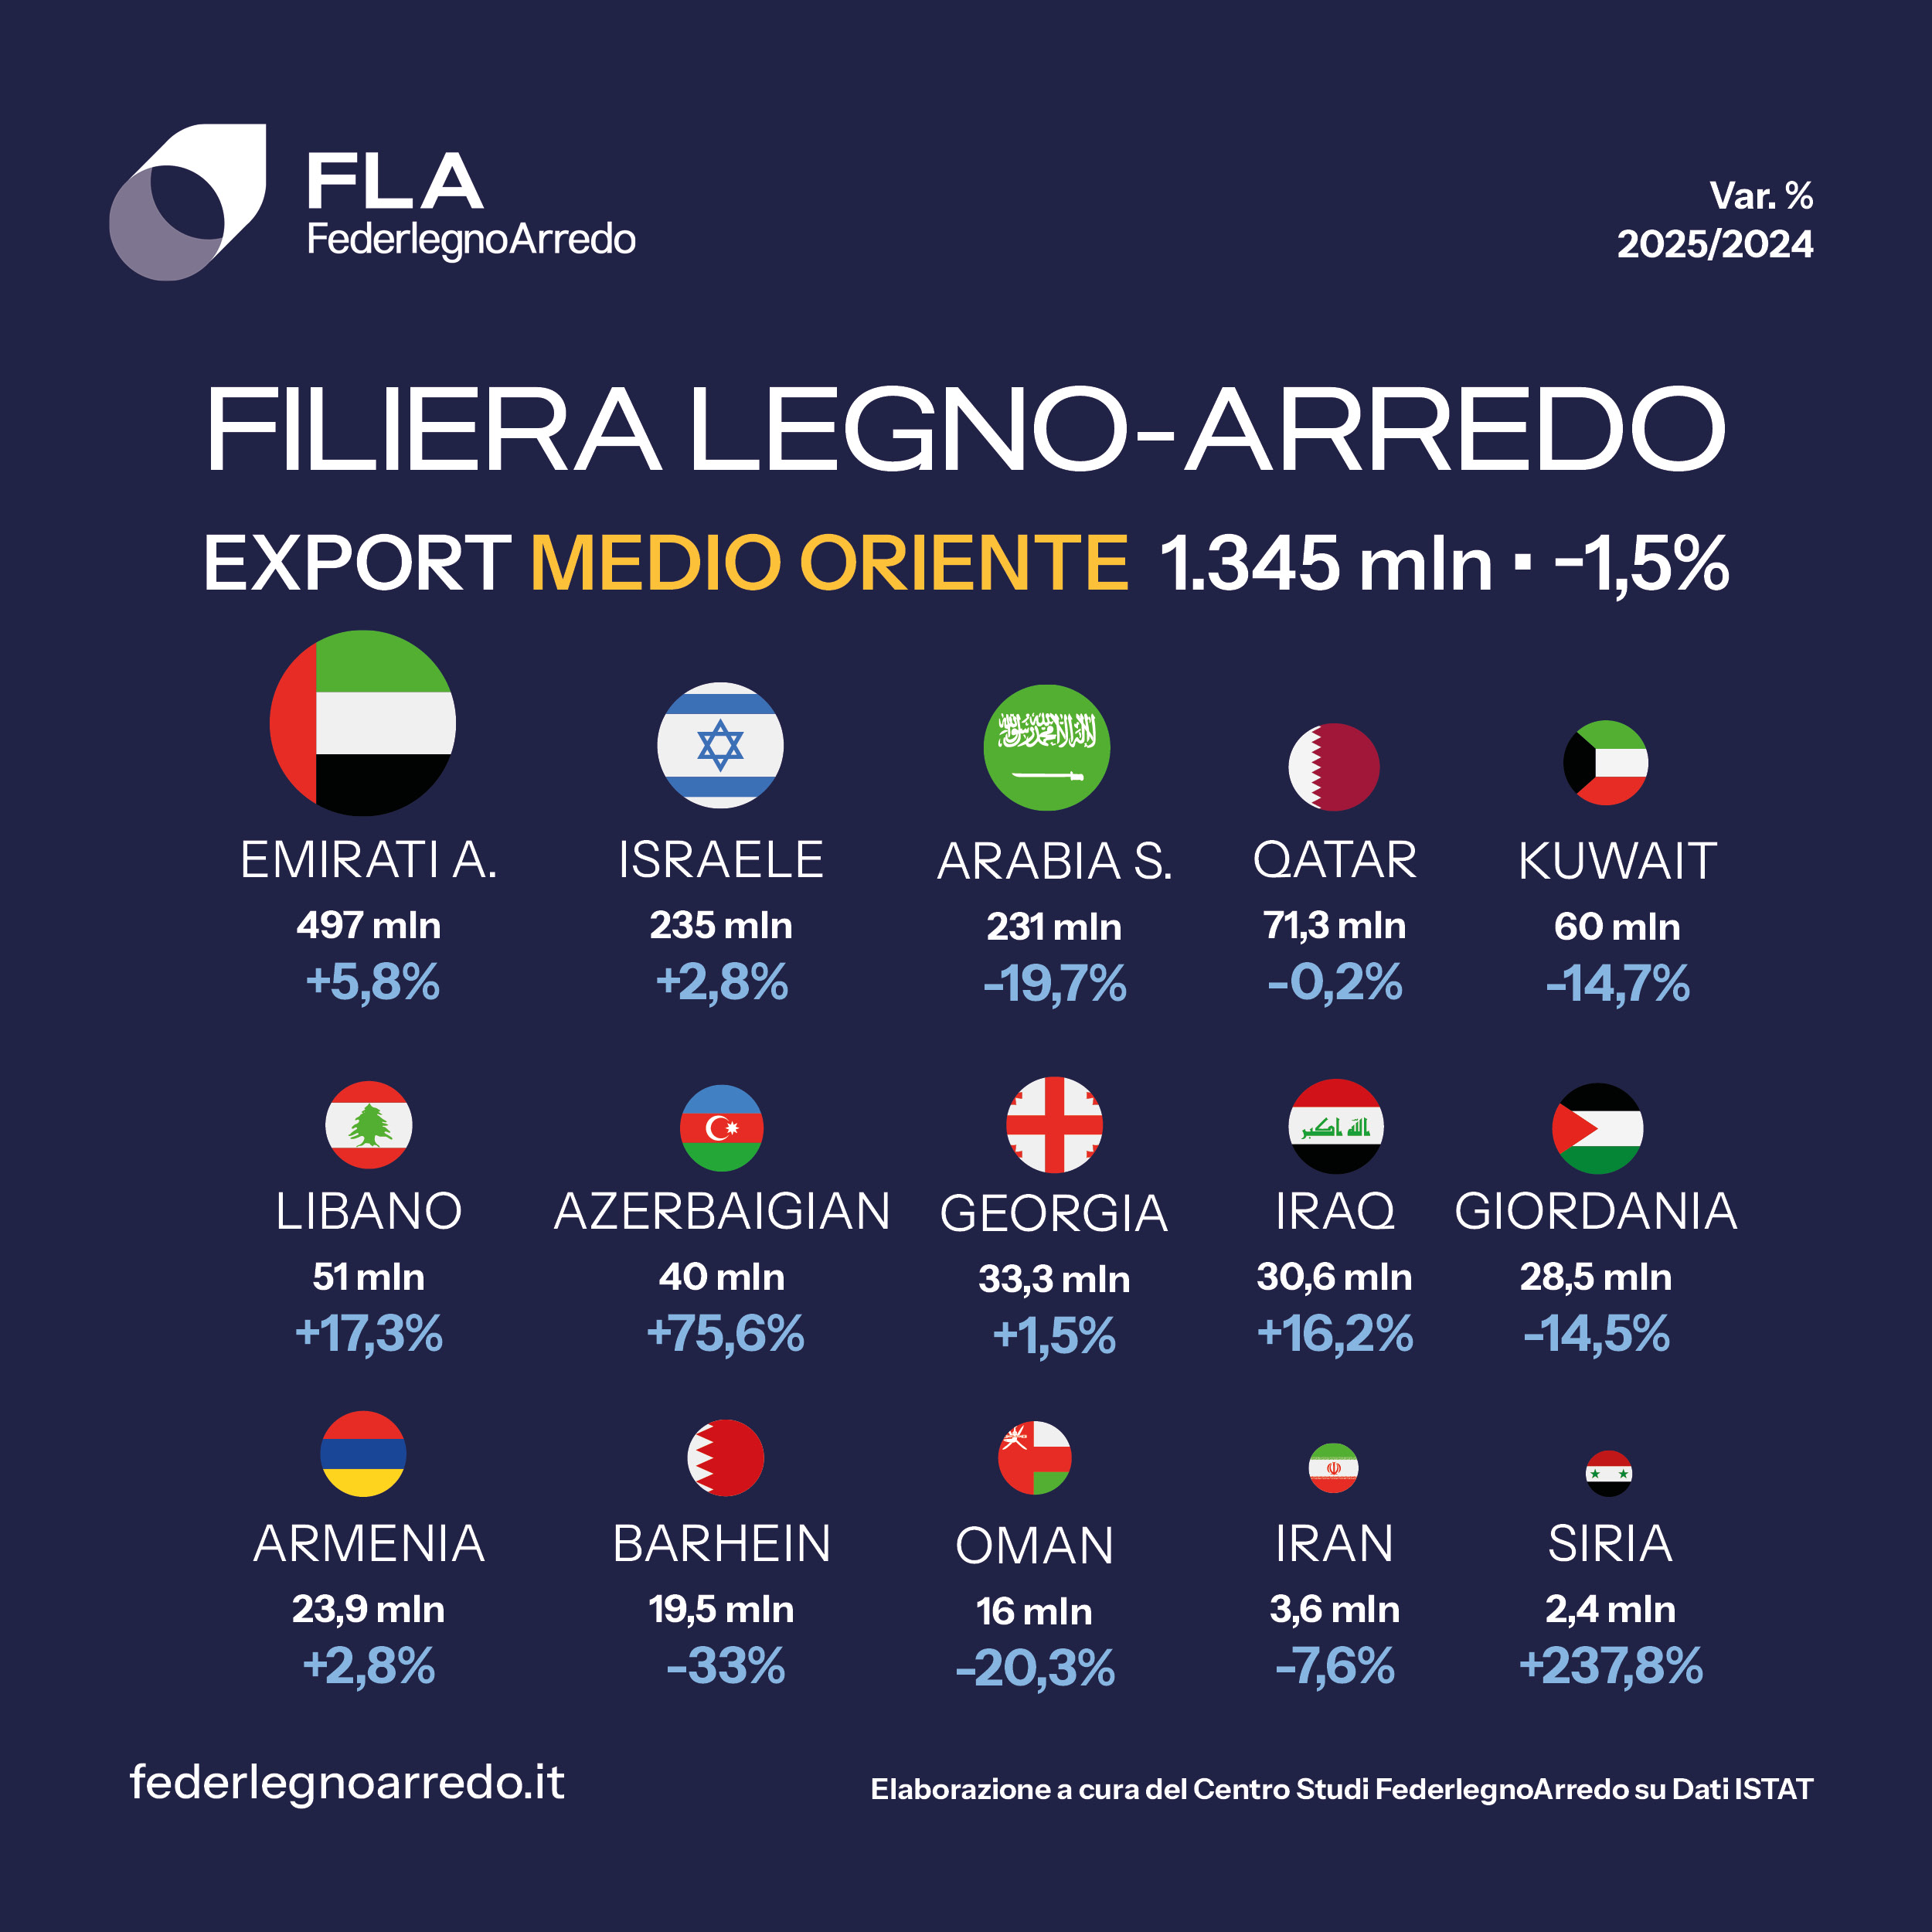
戦争に直接または間接的に影響を受けている中東地域に関しては、同地域がサプライチェーン全体の輸出の7%を占めていることが示されている。また、2025年末時点では全体で-1.5%の減少となった。これはアラブ首長国連邦およびイスラエルによるプラス寄与があったにもかかわらず、サウジアラビアの減少(-19.7%)を補うには至らなかったためである。なお、これらのデータは戦争勃発前のものであり、サウジアラビアを除く地域では+3.3%の成長が見られることを示している。中東(カード)
家具マクロシステム:国内市場に支えられた安定、輸出は減速
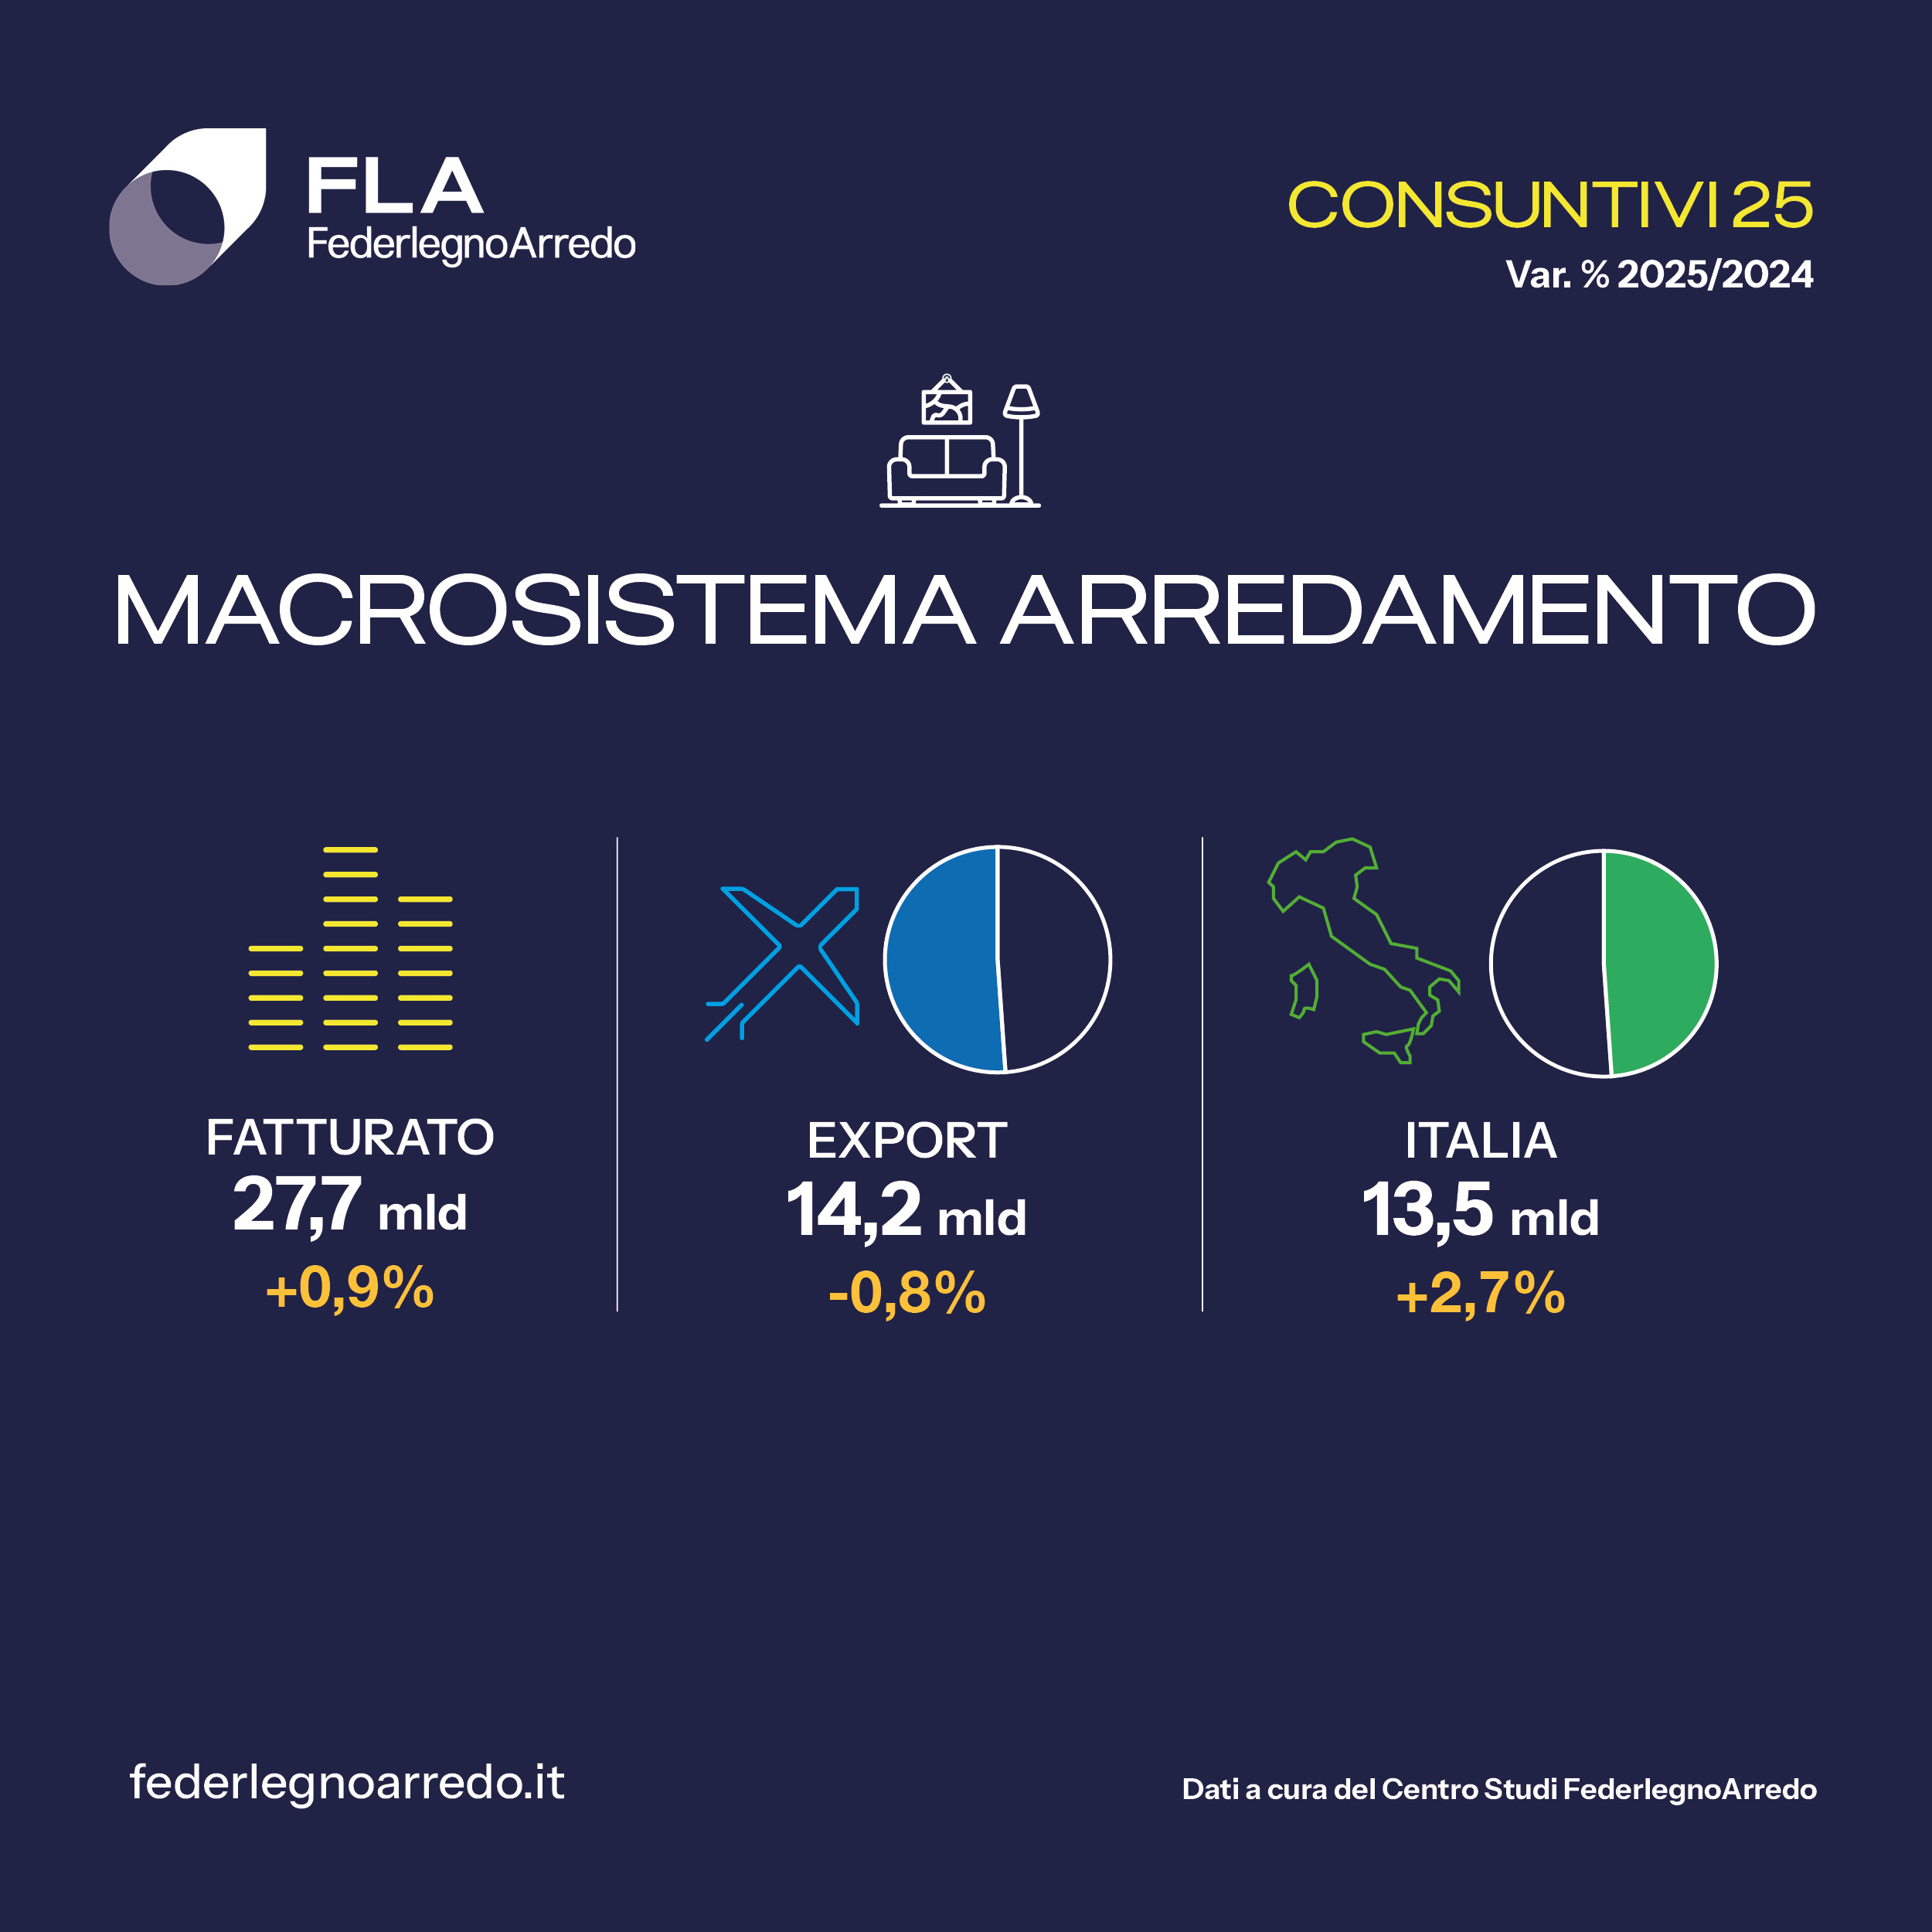
家具マクロシステムは2025年、277億ユーロ超の売上高(+0.9%)で終了した。成長を決定づけたのはイタリア国内市場(+2.7%)で、135億ユーロに達した。一方、輸出(142億ユーロ)は主要市場、とりわけ米国とフランスの不調の影響を受け、わずかに減少(-0.8%)した。最大の輸出先であるフランスは-1.6%で年を終えたが、より大きな落ち込みとなったのは、全体で第2位かつ欧州外で最大の市場である米国であり、2024年比で8,300万ユーロ減(-4.9%)となった。第3位のドイツはほぼ横ばい(-0.1%)で安定しており、第4位の英国は+1.7%の成長を記録した。貿易収支は依然として大幅な黒字であり、約90億ユーロに迫る規模まで拡大しており、サプライチェーンにおける家具分野の戦略的役割を裏付けている。2025年の企業数は約2万200社、従業員数は13万8,500人を超えている。MSA(カード)
バスルーム家具およびキッチン
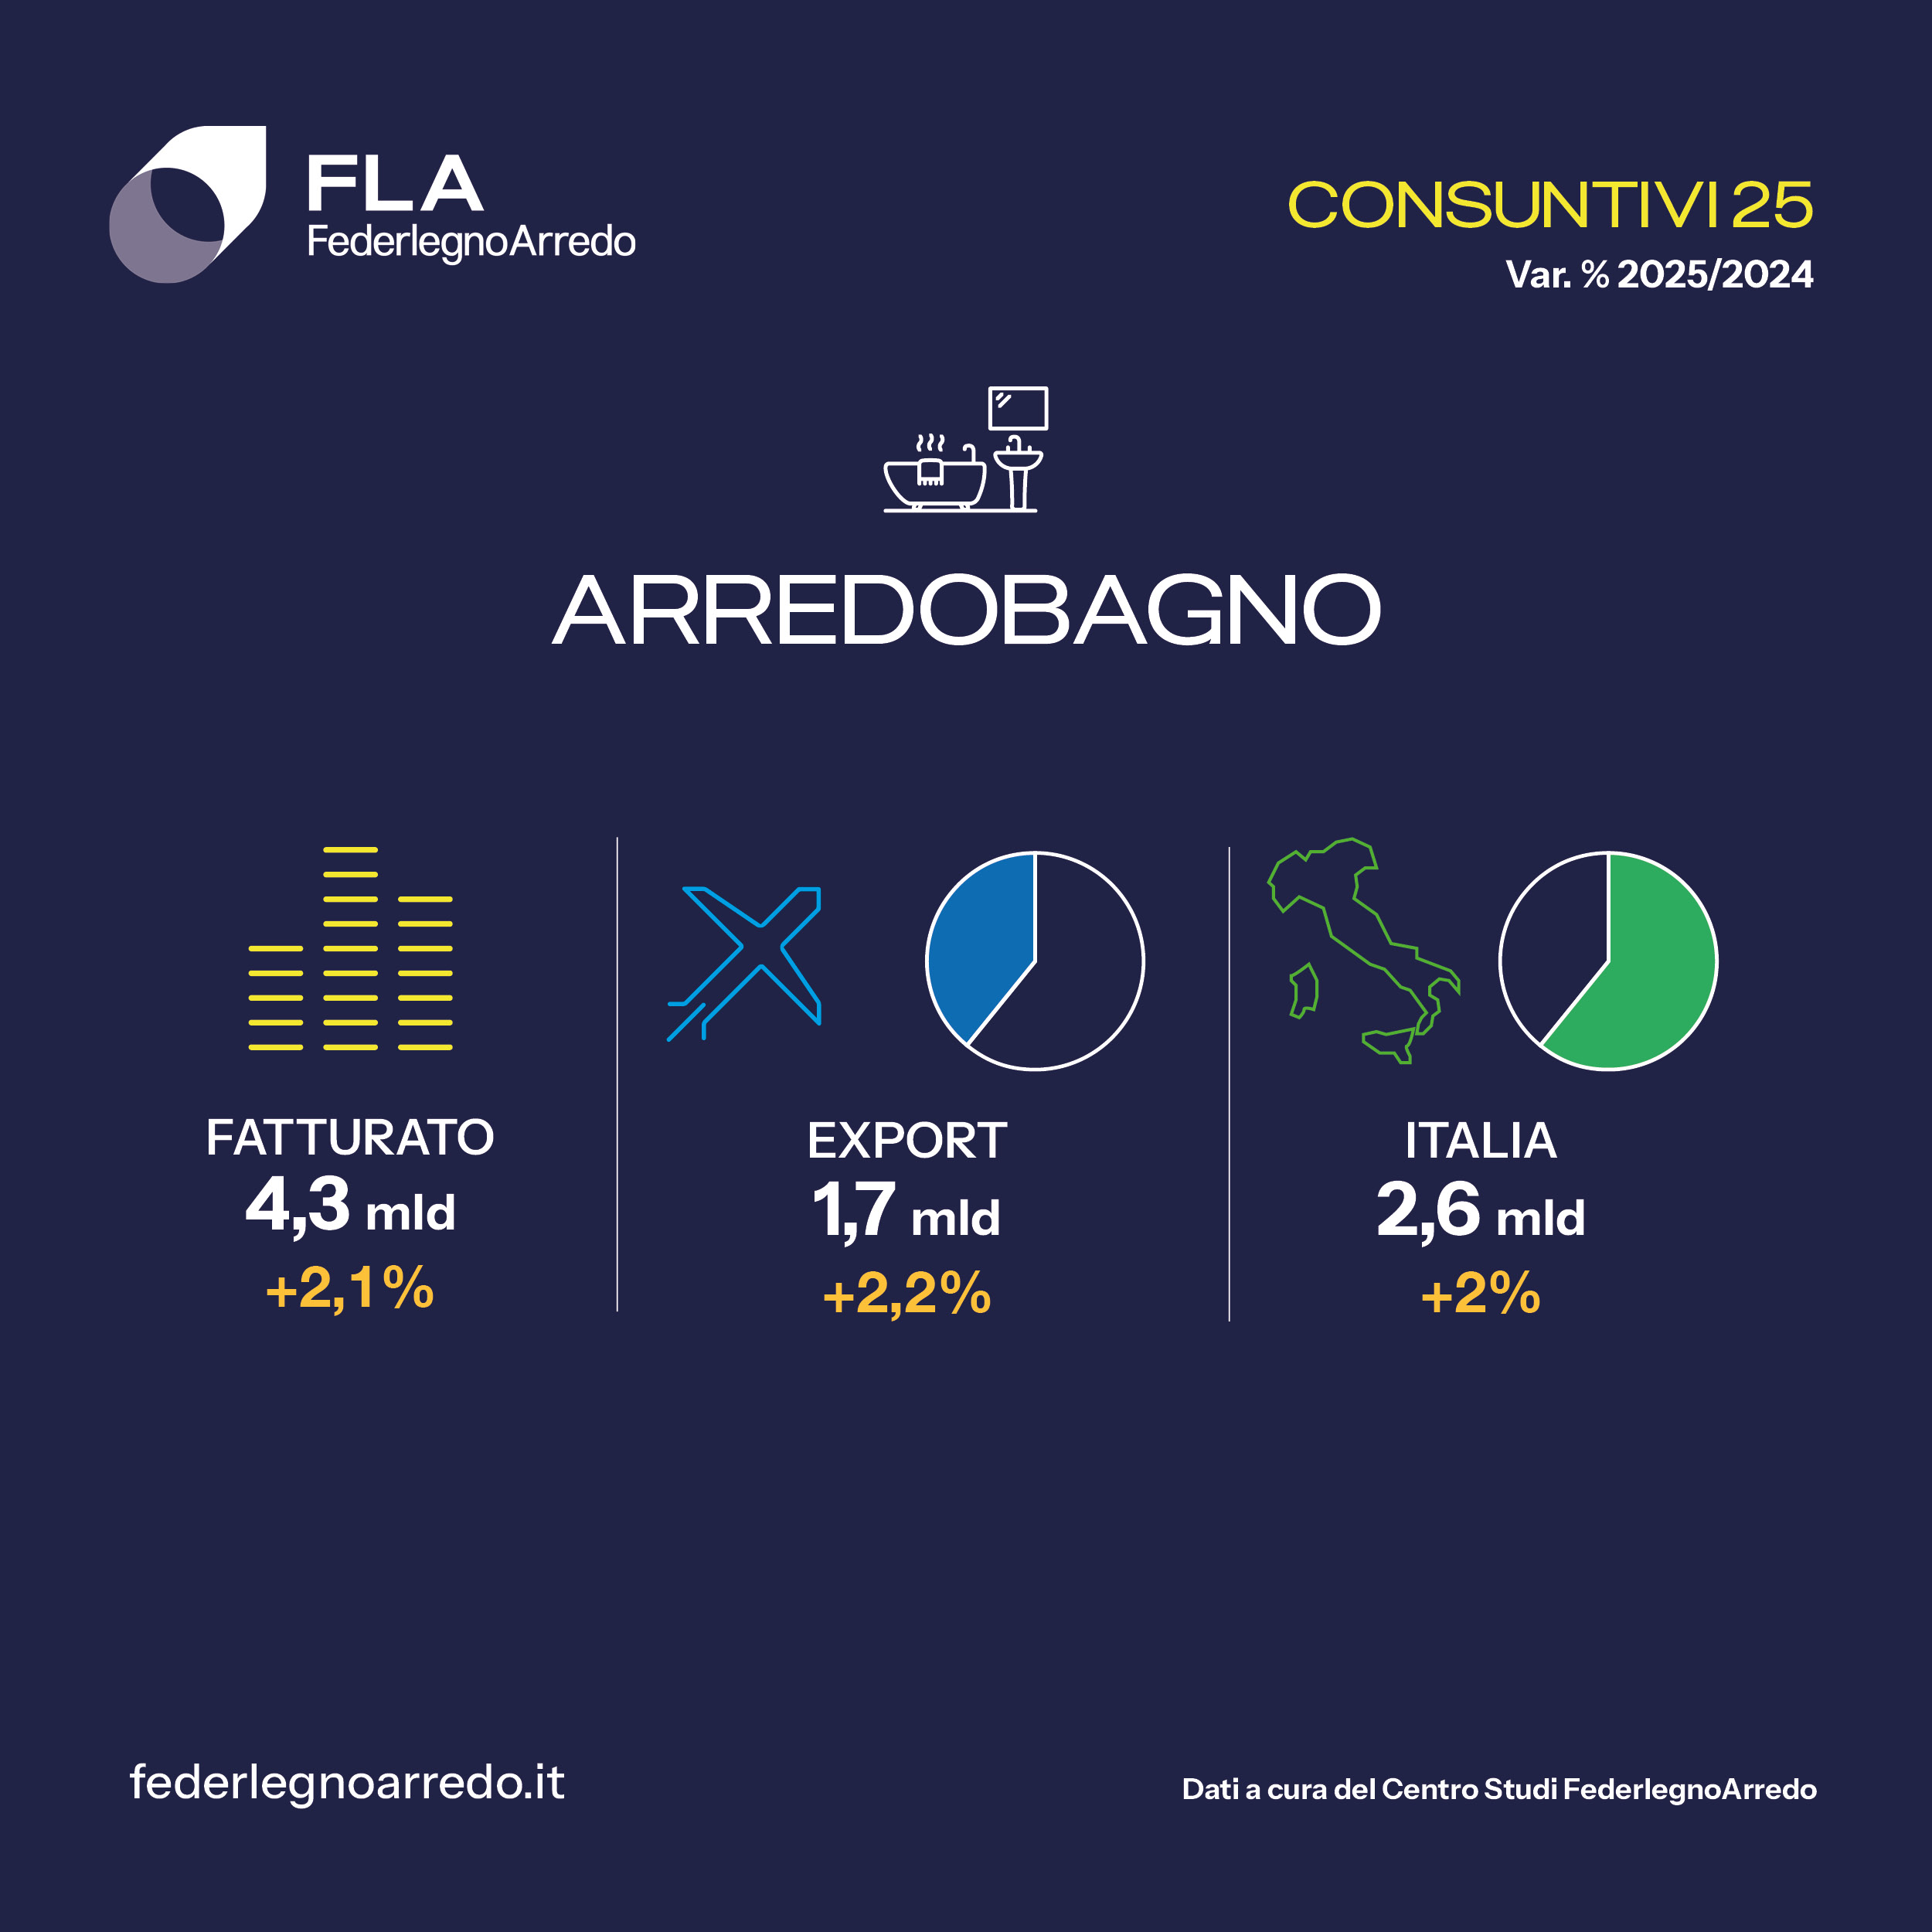
バスルーム家具システムは+2.1%の成長で際立っており、売上高は約43億ユーロ弱に達した。この結果は、国内市場(+2%)と輸出(+2.2%)の双方によって支えられており、とりわけ欧州市場の需要により再び成長軌道に戻った。特にドイツ市場の大幅な拡大が寄与している。バスルーム(カード)
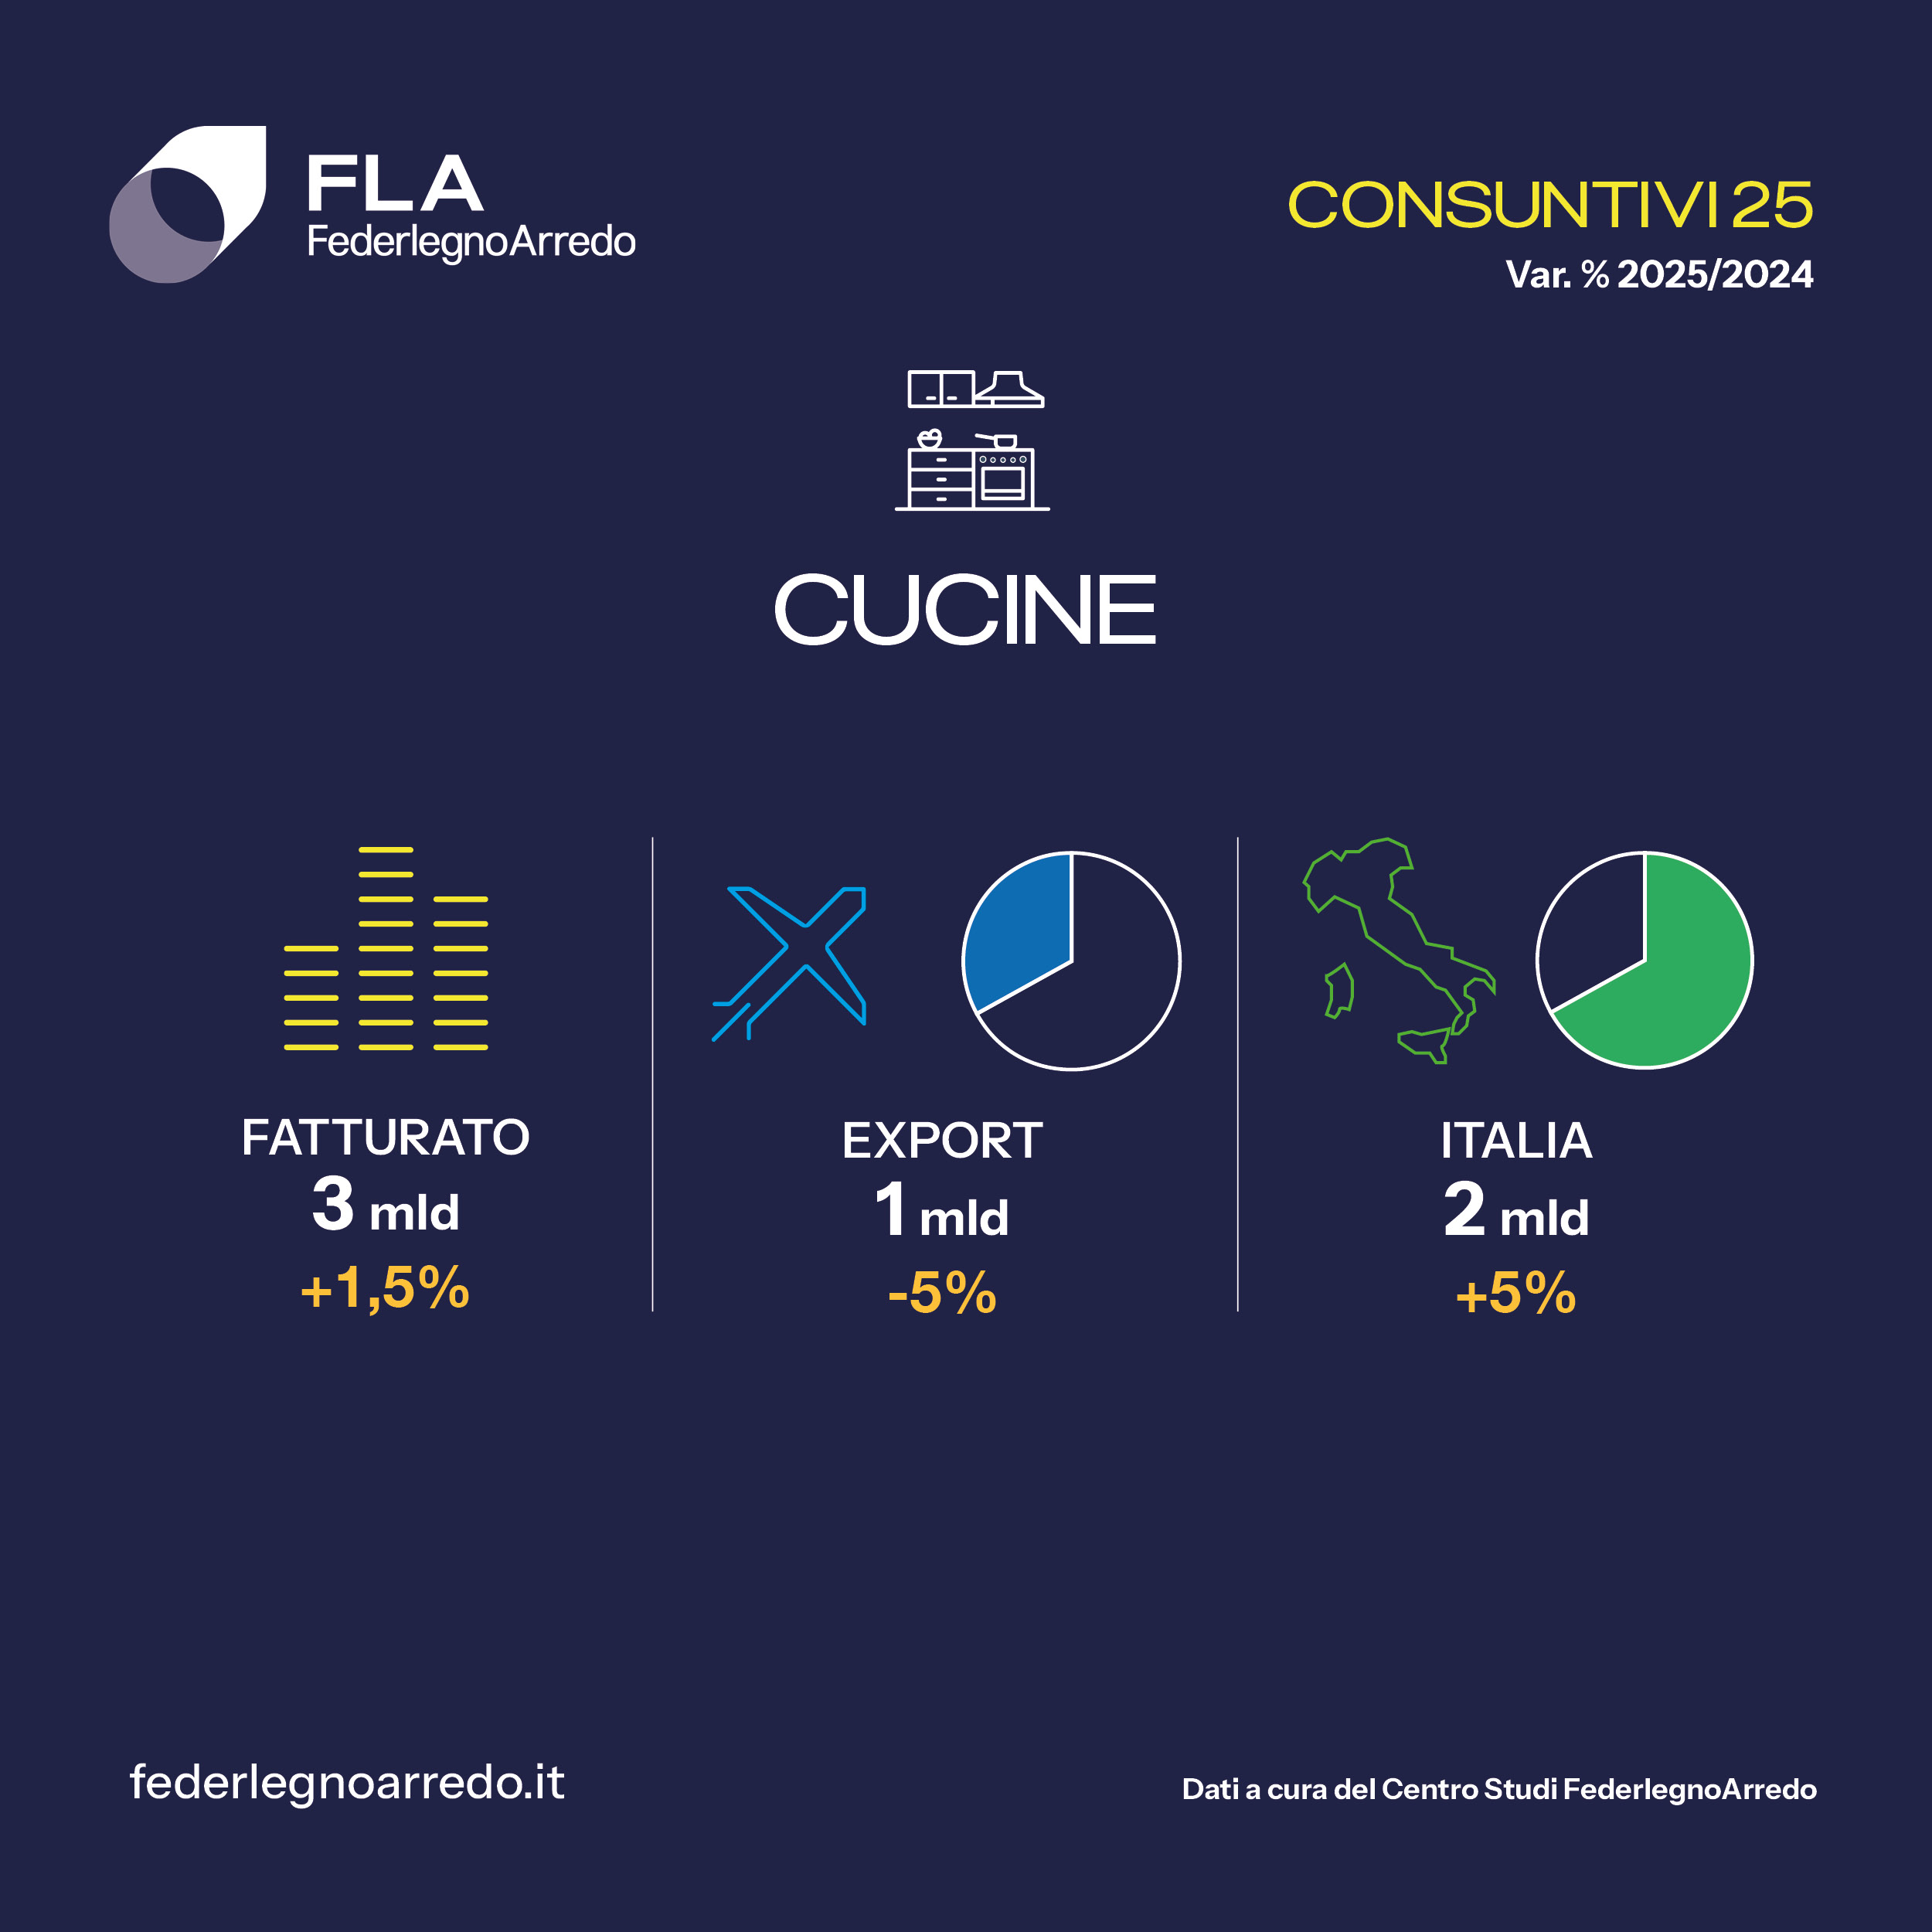
キッチン分野も好調な推移を示しており、2025年には売上高が30億ユーロを超え(+1.5%)となった。この場合の成長はもっぱらイタリア国内市場(+5%)によって牽引されている一方で、輸出は減少(-5%)となり、特にフランスや米国を含む主要海外市場の減速の影響を受けている。キッチン(カード)
国内需要は引き続き安定要因である一方、中期的成長には海外市場での強化が必要。
木材マクロシステム:価格に支えられた成長、輸出は増加
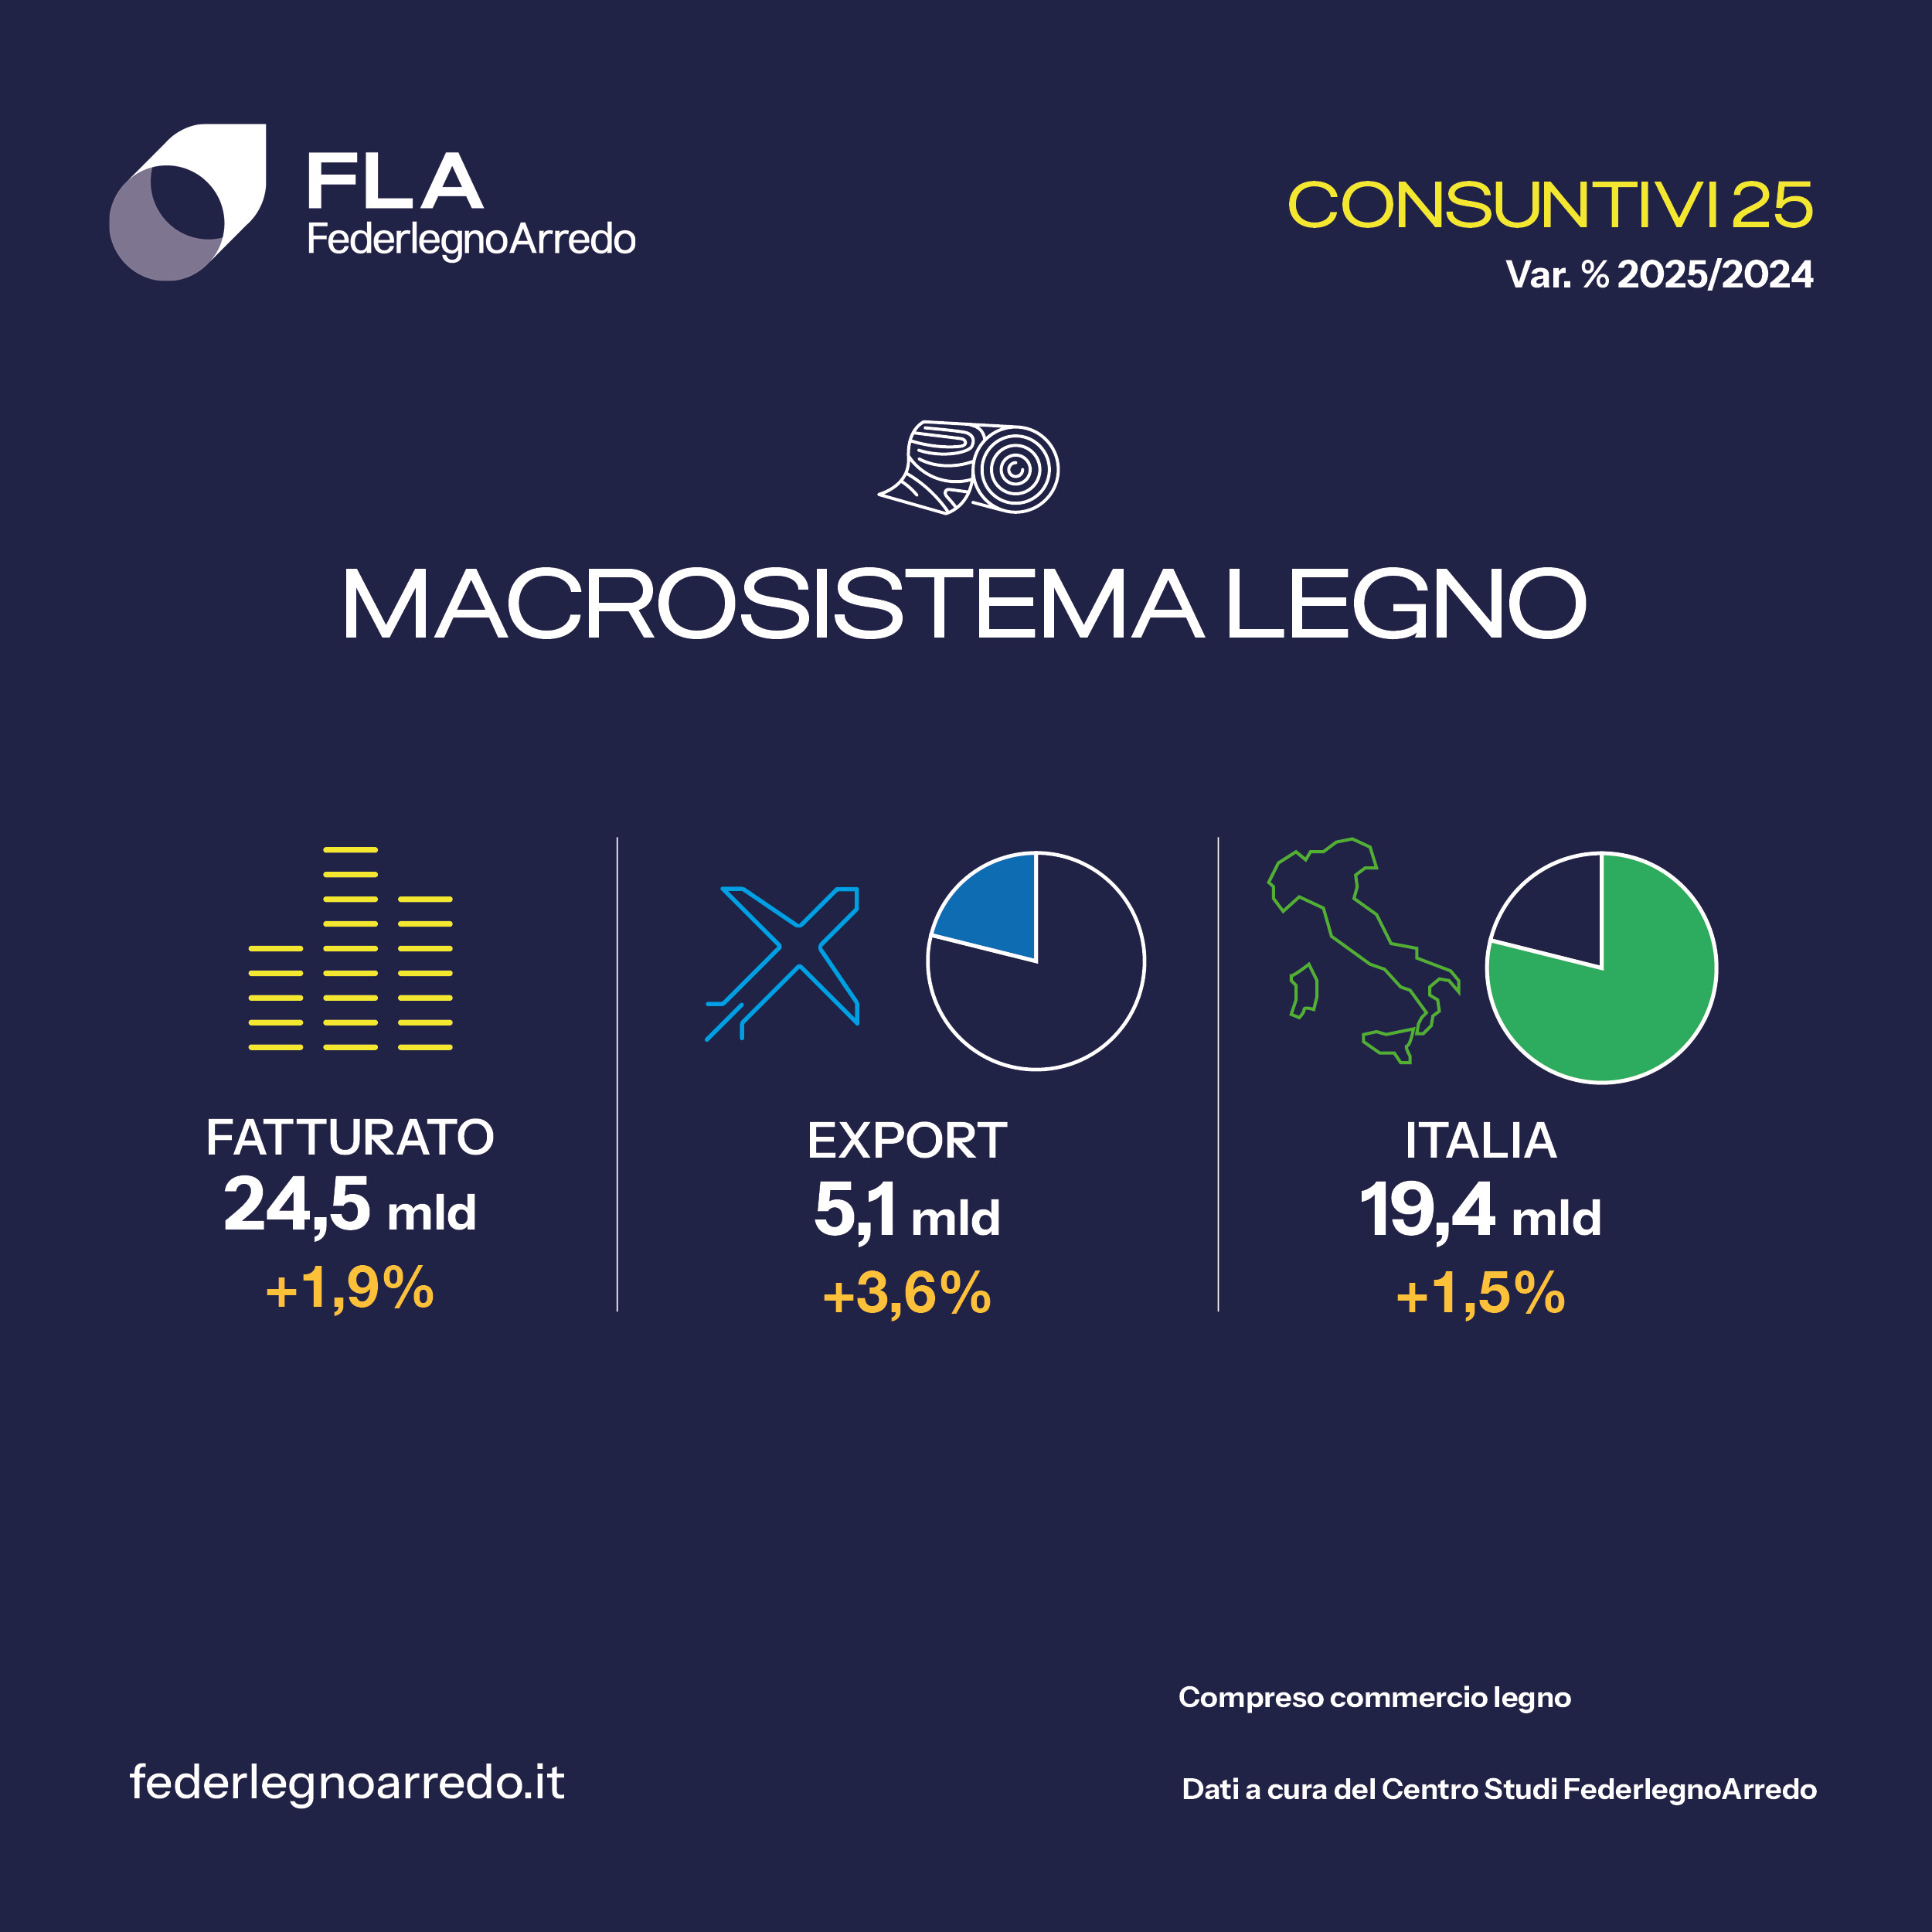
木材マクロシステム(木材商業部門を含む)は、売上高245億ユーロ(+1.9%)を記録し、数量よりも主に価格上昇によって成長が牽引されており、依然として需要の弱さが示されている。輸出は良好な推移(+3.6%)を示しているが、輸入の大幅な増加(+13.6%)によって引き続き圧迫されている。MSL(カード)
アフリカに関するフォーカス
アフリカは6億ユーロ超の規模を持ち、2025年において最も高い成長率(+13.8%)を記録した大陸である。複数の国の大幅な増加が寄与しているが、100万ユーロの輸出を超えているのはモロッコのみである。
地域別では北アフリカが最も重要で、3億7,800万ユーロ超の規模を持ち、大陸内で最も良い成績(+18.6%、他のアフリカ諸国の+6.5%と比較)を示している。ナイジェリア(+30.3%)および南アフリカ(+9.2%)のパフォーマンスも特に注目される。
アジアに関するフォーカス
アジアは約30億ユーロ規模で、イタリア木材・家具サプライチェーン輸出の14.6%を占めている。輸出規模としては第2の大陸であり、2025年にはその構成地域(中東、東アジア、中央アジア)のすべてがマイナス傾向を示した。最も大きな減少は東アジア(-6.8%)で、中国の影響が主因であり、韓国および日本も減少を記録している。中東はより緩やかな減少(-1.5%)であり、アラブ首長国連邦とイスラエルは成長しているものの、サウジアラビアの減少を補うには至っていない。
2026年4月8日
イタリア家具工業連盟(FederlegnoArredo)広報部